Inteligência Eleitoral / Nota técnica / 16 de outubro de 2026
Como projetamos a dívida
A conta por trás dos cenários de 2027 a 2030 do relatório especial "Quem vencer herda a mesma conta": a equação, as premissas, o cálculo ano a ano, as sensibilidades e os limites.
Esta nota complementa o relatório especial Quem vencer herda a mesma conta. A versão em PDF está no botão acima.
Método · A equação
Um passo por ano: juros, crescimento, primário e venda de ativos
Os cenários usam a dinâmica padrão da dívida pública em proporção do PIB. A cada ano, a dívida cresce com os juros, é diluída pelo crescimento do PIB nominal e é abatida pelo superávit primário e pela venda de ativos.
Um passo por ano, de 2027 a 2030, partindo de dezembro de 2026. Tudo em % do PIB; primário positivo é superávit.
| Símbolo | O que é | Valor |
|---|---|---|
| d | Dívida bruta do governo geral no fim do ano, conceito do Banco Central | 83,5% em dez/2026 |
| i | Juro nominal implícito: juros apropriados no ano ÷ dívida do início do ano | calculado |
| ī | Juro de base, antes do prêmio | 12,1% a 8,9% |
| θ | Prêmio de risco: juro a mais por ponto de dívida acima do ponto de partida | 0,04 |
| g | Crescimento nominal do PIB | calculado |
| ȳ | Crescimento real de base, antes do efeito fiscal | 1,8% ao ano |
| μ | Multiplicador fiscal: PIB real perdido por ponto de aumento do primário | 0,5 |
| π | Inflação do PIB (deflator) | 4,0% ao ano |
| p, a | Resultado primário e venda de ativos usada para abater dívida | por cenário (p. 4) |
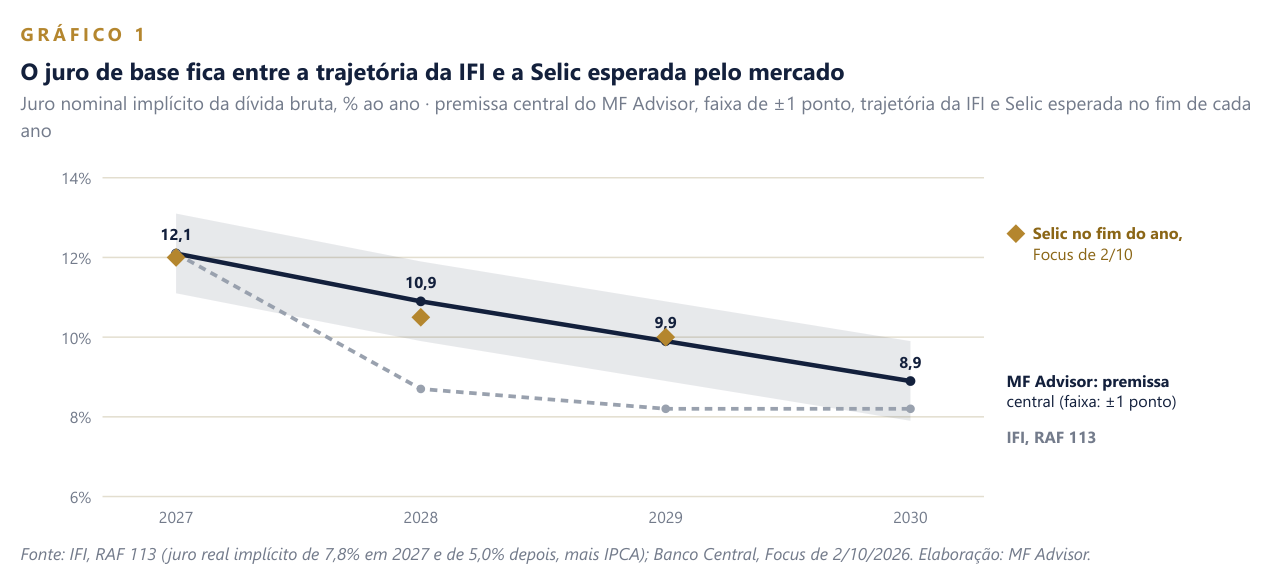
O número-chave é o efeito juros − crescimento. Ele mede, ao mesmo tempo, quanto a dívida sobe se o primário for zero e o superávit que a manteria estável naquele ano. Em 2027, fica entre 4,9 e 5,2 pontos do PIB nos quatro cenários, muito acima de qualquer primário proposto. Por isso a dívida sobe em todos eles: o juro implícito de 12,1% supera com folga o crescimento nominal de cerca de 5,5% a 5,9%.
Um ano, passo a passo: Flávio, PEC aprovada, em 2027.
1. A dívida parte de 83,5%. Como ainda está no ponto de partida, não há prêmio: o juro é o de base, 12,1%.
2. O primário sobe de −0,6% para +0,1% do PIB (Δp = 0,7). Com multiplicador de 0,5, o crescimento real cai de 1,8% para 1,45%.
3. Crescimento nominal: 1,0145 × 1,04 − 1 = 5,51%.
4. Efeito juros − crescimento: 83,5 × (1,121 ÷ 1,0551 − 1) = +5,22 pontos do PIB.
5. Dívida no fim de 2027: 83,5 + 5,22 − 0,1 (primário) − 0,25 (venda de ativos) = 88,4% do PIB.
Método · Premissas comuns
As premissas comuns aos quatro cenários
Ponto de partida, juro, crescimento, inflação, prêmio e multiplicador são os mesmos para todos os cenários. O que muda entre eles é só o primário e a venda de ativos.
| Premissa | Valor | Por que este valor | Se mudar (dívida de 2030) |
|---|---|---|---|
| Dívida em dez/2026 | 83,5% do PIB | 82,9% em ago/2026 (SGS 13762) mais a alta esperada até dezembro. De dez/2025 a ago/2026, a dívida subiu 4,2 pontos; a IFI projetava 82,5% para o fim do ano em jun/2026 | Partindo de 82,9%: −0,7 |
| Primário de 2026 | −0,6% do PIB | Déficit de 0,62% do setor público consolidado em 12 meses até ago/2026 (SGS 5793) | Serve de base para o primeiro Δp |
| Juro implícito de base | 12,1%, 10,9%, 9,9% e 8,9% | 2027: juro real de 7,8% da IFI mais IPCA de 4,0%. Depois, queda de cerca de 1 ponto por ano, entre a trajetória da IFI (8,7%, 8,2%, 8,2%) e a Selic do Focus (12% no fim de 2027, 10,5% em 2028, 10% em 2029). A faixa de +1 ponto equivale a um juro implícito que converge para a Selic do Focus | +1 ponto: +3,9; −1 ponto: −3,8 a −3,7; juros da IFI: −4,3 |
| Prêmio de risco | 0,04 ponto de juro por ponto de dívida acima de 83,5% | Perto do coeficiente médio da IFI (RAF 116: contribuição de 2,16 pontos com dívida média de 66,65% do PIB, ≈ 0,032). Estimativas recentes para títulos de 5 e 10 anos são bem maiores (≈ 0,33), mas valem para novas emissões, não para o custo médio do estoque | Sem prêmio: −1,1 a −0,9; 0,11: +1,7 a +2,2 |
| Crescimento real de base | 1,8% ao ano | Projeção da IFI para 2027. O Focus espera 1,40% em 2027 e de 1,81% a 2,00% depois | PIB e IPCA do Focus: +0,9 |
| Inflação do PIB | 4,0% ao ano | Perto do IPCA projetado pela IFI e pelo Focus (4,30%, 3,80% e 3,51% de 2027 a 2029) | Incluída na linha do Focus |
| Multiplicador fiscal | 0,5 | Hipótese do MF Advisor: cada ponto de aumento do primário tira meio ponto do crescimento real naquele ano; reduções do primário fazem o inverso | Sem multiplicador: −0,9 a +0,1; 1,0: 0,0 a +1,0 |
Método · Os cenários
O que muda entre os cenários: o primário e a venda de ativos
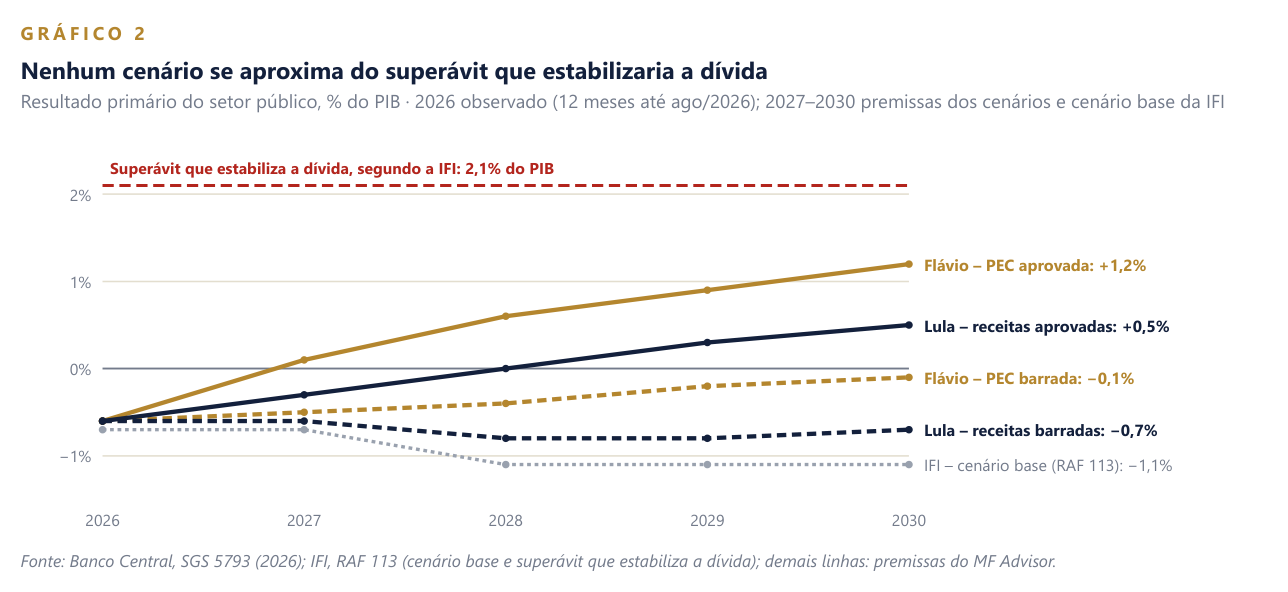
Cada cenário traduz em números o que a campanha sinaliza, com e sem a aprovação no Congresso das medidas de que ele depende. As trajetórias são arbitragem do MF Advisor, feita com a mesma régua para os dois lados.
| Cenário | Primário, 2027 a 2030 | Venda de ativos | Como a trajetória foi montada |
|---|---|---|---|
| Flávio – PEC aprovada | +0,1 / +0,6 / +0,9 / +1,2 | 0,25 ponto do PIB por ano (≈ R$ 37 bi) | "Super PEC" aprovada antes da posse. Ajuste declarado de 1,5% do PIB em 18 meses (coordenadora do programa) menos 0,3 ponto dos cortes de IOF (R$ 31,2 bi) e do imposto de exportação de petróleo: de −0,6% em 2026 a +0,6% em 2028. Depois, gasto com crescimento real zero acrescenta cerca de 0,3 ponto por ano |
| Flávio – PEC barrada | −0,5 / −0,4 / −0,2 / −0,1 | 0,1 ponto do PIB por ano (≈ R$ 15 bi) | Sem a PEC, só cortes administrativos e combate a fraudes, com os cortes de impostos aprovados por lei. O saldo melhora o primário em 0,1 ponto no 1º ano e de 0,1 a 0,2 ponto por ano depois. A venda de ativos não depende de PEC |
| Lula – receitas aprovadas | −0,3 / 0,0 / +0,3 / +0,5 | nenhuma | Imposto Seletivo aprovado (R$ 42 bi, ≈ 0,3% do PIB) leva o primário de −0,6% a −0,3% em 2027. Limite de gasto apertado e revisão de gastos tributários acrescentam de 0,2 a 0,3 ponto por ano |
| Lula – receitas barradas | −0,6 / −0,8 / −0,8 / −0,7 | nenhuma | Regra atual sem as receitas novas e com as despesas contínuas já contratadas: o primário oscila entre −0,6% e −0,8%. Fica acima da trajetória do cenário base da IFI (−0,7% e depois −1,1%) |
Por que o mesmo eixo para os dois. Cada candidato tem uma versão com e outra sem a aprovação, no Congresso, das medidas de que depende: a PEC dos cortes, no caso do PL; as leis de receita, no do PT. Assim, a diferença entre as versões mede o risco de execução de cada plano, e a diferença entre candidatos não depende de supor que um deles desiste do próprio programa.
Venda de ativos. Reduz a dívida uma vez, no ano da venda, se o dinheiro for usado para abatê-la. Com o PIB de 2027 projetado pela IFI (≈ R$ 14,6 trilhões), 0,25 ponto equivale a cerca de R$ 37 bilhões por ano. Para comparação, as desestatizações de 2019 a 2022 levantaram cerca de R$ 304 bilhões em quatro anos, boa parte em subsidiárias de estatais, que não entram no caixa do Tesouro. Sem a venda de ativos, a dívida de 2030 subiria entre 0,4 e 1,1 ponto nos cenários do PL.
Método · Cálculo ano a ano
A conta de cada cenário, ano a ano
A tabela mostra cada passo da equação para os quatro cenários. A dívida sobe em todos os anos de todos os cenários porque o primário e a venda de ativos nunca alcançam o efeito juros − crescimento.
| Flávio – PEC aprovada | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
| Dívida no início do ano | 83,5 | 88,4 | 92,1 | 94,9 |
| Juro implícito, % | 12,10 | 11,09 | 10,24 | 9,36 |
| Crescimento nominal do PIB, % | 5,51 | 5,61 | 5,72 | 5,72 |
| Efeito juros − crescimento | +5,2 | +4,6 | +3,9 | +3,3 |
| Primário | +0,1 | +0,6 | +0,9 | +1,2 |
| Venda de ativos | 0,25 | 0,25 | 0,25 | 0,25 |
| Dívida no fim do ano | 88,4 | 92,1 | 94,9 | 96,7 |
| Flávio – PEC barrada | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
| Dívida no início do ano | 83,5 | 88,9 | 93,6 | 97,7 |
| Juro implícito, % | 12,10 | 11,11 | 10,30 | 9,47 |
| Crescimento nominal do PIB, % | 5,82 | 5,82 | 5,77 | 5,82 |
| Efeito juros − crescimento | +5,0 | +4,4 | +4,0 | +3,4 |
| Primário | −0,5 | −0,4 | −0,2 | −0,1 |
| Venda de ativos | 0,10 | 0,10 | 0,10 | 0,10 |
| Dívida no fim do ano | 88,9 | 93,6 | 97,7 | 101,1 |
| Lula – receitas aprovadas | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
| Dívida no início do ano | 83,5 | 88,8 | 93,4 | 97,1 |
| Juro implícito, % | 12,10 | 11,11 | 10,30 | 9,44 |
| Crescimento nominal do PIB, % | 5,72 | 5,72 | 5,72 | 5,77 |
| Efeito juros − crescimento | +5,0 | +4,5 | +4,0 | +3,4 |
| Primário | −0,3 | 0,0 | +0,3 | +0,5 |
| Venda de ativos | 0,00 | 0,00 | 0,00 | 0,00 |
| Dívida no fim do ano | 88,8 | 93,4 | 97,1 | 100,0 |
| Lula – receitas barradas | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
| Dívida no início do ano | 83,5 | 89,0 | 94,1 | 98,9 |
| Juro implícito, % | 12,10 | 11,12 | 10,33 | 9,52 |
| Crescimento nominal do PIB, % | 5,87 | 5,98 | 5,87 | 5,82 |
| Efeito juros − crescimento | +4,9 | +4,3 | +4,0 | +3,5 |
| Primário | −0,6 | −0,8 | −0,8 | −0,7 |
| Venda de ativos | 0,00 | 0,00 | 0,00 | 0,00 |
| Dívida no fim do ano | 89,0 | 94,1 | 98,9 | 103,0 |
Como ler. Em cada ano, a dívida do fim é a do início mais o efeito juros − crescimento, menos o primário e a venda de ativos. Os valores estão em % do PIB, exceto juro e crescimento, em % ao ano, e são arredondados; a soma pode diferir na última casa.
O prêmio em ação. O juro implícito cai menos onde a dívida sobe mais. Em 2030, ele fica em 9,36% no cenário de PEC aprovada e em 9,52% no de receitas barradas, para o mesmo juro de base de 8,9%: a diferença é o prêmio de 0,04 ponto por ponto de dívida acima de 83,5%.
O multiplicador em ação. Onde o primário sobe mais rápido, o PIB cresce menos naquele ano, e o efeito juros − crescimento aumenta. Isso reduz, mas não anula, o ganho do ajuste: sem multiplicador, a dívida de 2030 do cenário de PEC aprovada seria 95,8%, ante 96,7%.
Em todos os anos de todos os cenários, o primário mais a venda de ativos fica abaixo do efeito juros − crescimento. Por isso a dívida sobe sempre, inclusive em 2030 no melhor cenário, quando o superávit chega a 1,2% do PIB.
Método · Sensibilidades
Quanto o resultado muda se uma premissa estiver errada
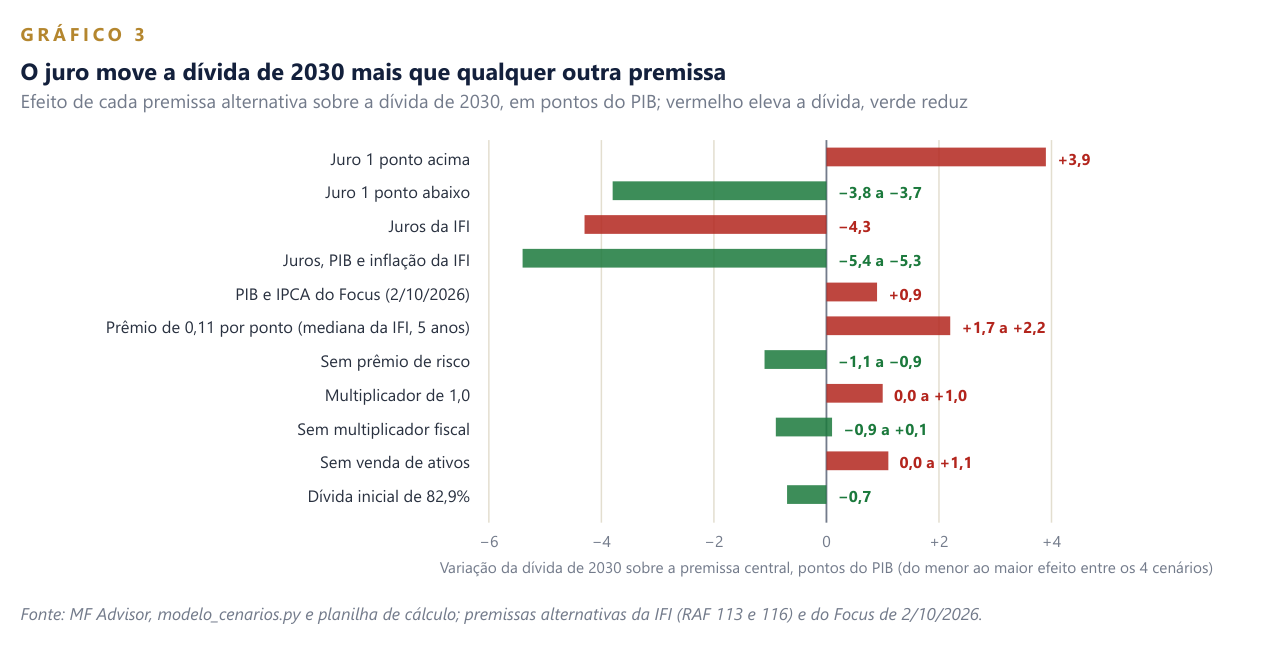
Refizemos os quatro cenários com doze conjuntos de premissas alternativas. O juro é a variável que mais pesa: muda a dívida de 2030 em cerca de 4 pontos do PIB por ponto de juro.
| Dívida em 2030, % do PIB | Flávio – PEC aprovada | Flávio – PEC barrada | Lula – receitas aprovadas | Lula – receitas barradas |
|---|---|---|---|---|
| Premissa central | 96,7% | 101,1% | 100,0% | 103,0% |
| Juro 1 ponto acima | 100,6% | 105,0% | 103,9% | 106,9% |
| Juro 1 ponto abaixo | 93,0% | 97,3% | 96,2% | 99,3% |
| Juros da IFI | 92,4% | 96,8% | 95,7% | 98,7% |
| Juros, PIB e inflação da IFI | 91,4% | 95,7% | 94,6% | 97,7% |
| PIB e IPCA do Focus (2/10/2026) | 97,6% | 102,0% | 100,9% | 103,9% |
| Prêmio de 0,11 por ponto (mediana da IFI, 5 anos) | 98,4% | 103,1% | 102,0% | 105,2% |
| Sem prêmio de risco | 95,8% | 100,0% | 98,9% | 101,9% |
| Multiplicador de 1,0 | 97,7% | 101,3% | 100,6% | 103,0% |
| Sem multiplicador fiscal | 95,8% | 100,8% | 99,4% | 103,1% |
| Sem venda de ativos | 97,8% | 101,5% | 100,0% | 103,0% |
| Dívida inicial de 82,9% | 96,0% | 100,4% | 99,3% | 102,3% |
O juro decide. Um ponto a mais ou a menos em todos os anos muda a dívida de 2030 em cerca de 4 pontos do PIB. Com as premissas completas da IFI (juros, PIB e inflação), ela cai entre 5,3 e 5,4 pontos. É por isso que o relatório apresenta 2030 como faixa, de 91% a 103% do PIB.
O resto pesa menos. O prêmio de risco vem depois: sem prêmio, a dívida de 2030 cai entre 0,9 e 1,1 ponto; com 0,11, sobe entre 1,7 e 2,2 pontos. Multiplicador, ponto de partida e venda de ativos mudam o resultado em até cerca de 1 ponto. Em nenhuma das 12 variações a dívida de 2030 fica abaixo da de 2026: o menor valor é 91,4% do PIB.
Método · Validação e limites
O que conferimos e o que o modelo não vê
Testamos a equação contra o cenário base da IFI, comparamos com o histórico de projeções da instituição e calculamos o superávit que estabilizaria a dívida.
| Réplica do cenário base da IFI | 2027 | 2028 | 2029 | 2030 |
|---|---|---|---|---|
| Projeção da IFI (RAF 113) | 86,4% | 90,1% | 92,7% | 95,7% |
| Nossa equação com as premissas da IFI | 87,6% | 90,6% | 93,7% | 96,8% |
| Diferença, pontos do PIB | +1,2 | +0,5 | +1,0 | +1,1 |
Réplica da IFI. Aplicamos a nossa equação às premissas do cenário base da IFI (dívida de 82,5% em 2026, juro real de 7,8% em 2027 e de 5,0% depois, PIB de 1,8% e 2,3%, primário de −0,7% e −1,1%), sem prêmio e sem multiplicador. O resultado de 2030 fica 1,1 ponto acima do da IFI. A diferença surge em 2027 e depois se mantém: o modelo da IFI tem componentes que a equação simples não tem. Na comparação com a IFI, portanto, os nossos cenários tendem a ficar cerca de 1 ponto acima por construção.
Histórico das projeções da IFI. Nas projeções feitas 12 a 18 meses antes, a IFI superestimou a dívida de 2025 em 2,7 a 2,8 pontos, em parte por fatores fora do primário, como a venda de US$ 30 bilhões em reservas no fim de 2024. Sua projeção para 2030 variou de 92,7% a 102,3% entre jun/2024 e jun/2026. Esse histórico não sustenta escolher um único caminho de juros (relatório, p. 12).
O superávit que estabiliza. Para a dívida parar de subir, o primário precisa igualar o efeito juros − crescimento: p* = d × (i − g) ÷ (1 + g).
| Caso | Primário que estabiliza |
|---|---|
| Dívida de 83,5%, juro de 12,1%, PIB nominal de 5,9% | 4,9% do PIB |
| Dívida de 85%, juro de 10%, PIB nominal de 5,9% | 3,3% do PIB |
| Dívida de 85%, juro de 9%, PIB nominal de 5,9% | 2,5% do PIB |
| IFI: dívida de 78,6%, juro real de 5%, PIB real de 2,3% | 2,1% do PIB |
O que o modelo não captura.
Credibilidade. O juro só reage à dívida pelo prêmio linear. Um ajuste crível pode baixá-lo mais; um ajuste revertido pode elevá-lo mais. É provavelmente o canal mais importante entre a eleição e a dívida.
Ciclo e choques. Não há recessão, choque de commodities ou de câmbio: o crescimento é estável.
Composição da dívida. Prazo e indexadores entram só pelo juro médio implícito.
Federação. O primário é o do setor público consolidado, e estados e municípios seguem a tendência recente.
Referências
Perguntas frequentes e fontes
Por que cenários, e não uma previsão? Porque nenhum dos dois planos traz meta fiscal e porque o resultado depende de decisões do Congresso que ainda não foram tomadas. Cada cenário responde "o que aconteceria se", com premissas declaradas; nenhum diz o que vai acontecer.
Por que 2030 aparece como faixa, de 91% a 103% do PIB? Porque o juro é a premissa que mais pesa e o histórico não permite escolher um único caminho: com os juros da premissa central, perto da Selic esperada pelo mercado, os cenários terminam entre 97% e 103%; com os juros, o PIB e a inflação da IFI, entre 91% e 98%.
Por que a diferença entre os candidatos parece pequena? Porque os dois partem da mesma dívida e do mesmo juro, e os primários propostos ficam todos abaixo do superávit que estabilizaria a dívida. A distância entre o melhor e o pior cenário, de 6,3 pontos, é menor que o efeito de um ponto e meio de juro.
Banco Central: SGS 13762 (DBGG, % do PIB), 13761 (DBGG, R$), 4382 (PIB em 12 meses), 5727 e 5793 (NFSP nominal e primária); Focus de 2/10/2026.
IFI/Senado: Relatórios de Acompanhamento Fiscal 95 (dez/2024), 107 (dez/2025), 113 (jun/2026) e 116 (set/2026, nota "Prêmio de risco e política fiscal no Brasil").
Orçamento: PLDO 2027 e PLOA 2027; Receita Federal (arrecadação).
Planos de governo registrados no TSE; declarações de campanha e reportagens citadas no relatório (p. 5).