Radar / Edição 08 / 7 de outubro de 2026
Sem apólice, o risco volta como dívida
O El Niño que a NOAA projeta como o mais forte já registrado encontra a menor cobertura de seguro rural já projetada e a maior inadimplência do crédito rural na série do Banco Central. A lei que blinda a subvenção foi sancionada em 30 de setembro, tarde para esta safra: a apólice de 2026/27 já foi decidida.
Clima · Proteção
O risco subiu, a cobertura desceu
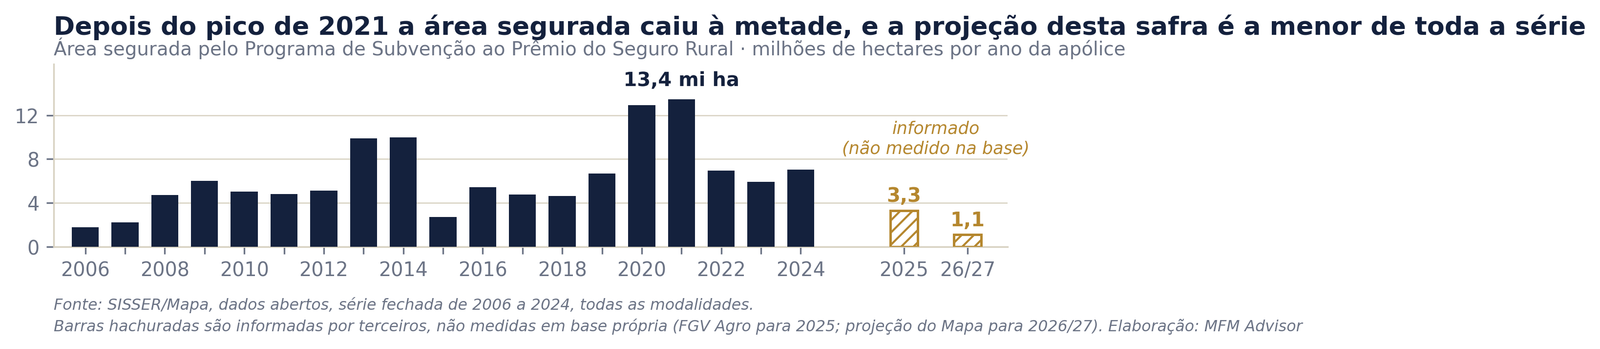
O Inmet dá 95% de probabilidade de El Niño de intensidade muito forte entre outubro e dezembro, e o número de municípios em seca extrema passou de quatro para 24 em um mês. A área com apólice subvencionada projetada para esta safra é de 1,1 milhão de hectares, 1,22% do que o país planta.
O levantamento parcial de setembro do Cemaden mostra os municípios em seca extrema saltando de quatro para 24 em um mês, e os em seca severa de 153 para 197. O Nordeste tem o quadro mais grave: 16% da região em seca grave. O Painel El Niño do Inmet, em 30 de setembro, atribui 95% de probabilidade à intensidade muito forte entre outubro e dezembro, e a NOAA projeta mais de 90% entre novembro e janeiro, acima de 1997/98 e 2015/16. O fenômeno não é uniforme: seca no Centro-Norte, chuva acima da média no Sul.
A exposição é conhecida: o Centro-Oeste concentra 47% da área de soja, o Sul 27% e o Matopiba 14%, e a Cogo Inteligência estima entre 45% e 50% da área da oleaginosa sob influência do fenômeno. Em 2015/16 a produção das regiões afetadas caiu de 47,6 para 30,2 milhões de toneladas. Ninguém projeta quebra ainda, e há um detalhe a ler junto: com estoques globais de soja em torno de 28% do consumo mundial, perda de produtividade aqui não vem necessariamente com preço maior.
Em 30 de setembro foi sancionada a lei que reforma o marco do seguro rural: a subvenção ao prêmio vira despesa obrigatória, limitada ao que o Executivo propuser no orçamento, a apólice passa a integrar as garantias do crédito rural, o sinistro ganha prazo de 30 dias e o fundo de catástrofe, criado em 2010 e nunca operado, ganha fontes de recursos. Foram três vetos, dois de benefício tributário e um que permitia ao fundo comprar Letra de Risco de Seguro; quem derruba veto é o Congresso, e não há sessão marcada. A lei não alcança esta safra. O programa havia pago R$ 166,4 milhões de uma dotação de R$ 1,01 bilhão até a véspera da sanção, e a área segurada, medida na base de apólices do Ministério da Agricultura, caiu de 13,45 milhões de hectares em 2021, o pico da série, para 7,02 milhões em 2024 — metade do pico em três anos. Para 2025 a FGV Agro informa cerca de 3,3 milhões, a menor marca desde 2006, e para 2026/27 o ministério projeta 1,1 milhão de hectares, 1,22% da área plantada, ou 3,4% se os R$ 473 milhões que o governo prometeu liberar até dezembro entrarem.
O dado que poderia derrubar essa leitura confirma-a: se a cobertura tivesse encolhido porque o risco ficou caro, a sinistralidade estaria alta, e ela está em 28,9% no primeiro semestre de 2026, o menor nível já registrado pela Susep, contra 77% em 2022. A atividade também não encolheu: a CONAB projeta 85,3 milhões de hectares e alta de 1,4% na produção. Não é a seguradora fugindo do risco, é a subvenção não chegando — pela FGV Agro seriam necessários R$ 2,37 bilhões para voltar ao patamar de 2021, e o orçamento garantido cobre 13,4% disso. E há um desencontro de mapa: a carteira está concentrada em Sul, Sudeste e Mato Grosso do Sul, que tendem a receber mais chuva num El Niño, enquanto Centro-Oeste e Matopiba, os mais expostos à escassez, são os menos cobertos.
Crédito · Câmbio · Custo
A conta voltou como dívida
A inadimplência do crédito rural de pessoa física chegou a 9,69% da carteira de recursos direcionados em agosto, o maior valor de uma série que começa em 2011. No dinheiro precificado por mercado é 17,56%.
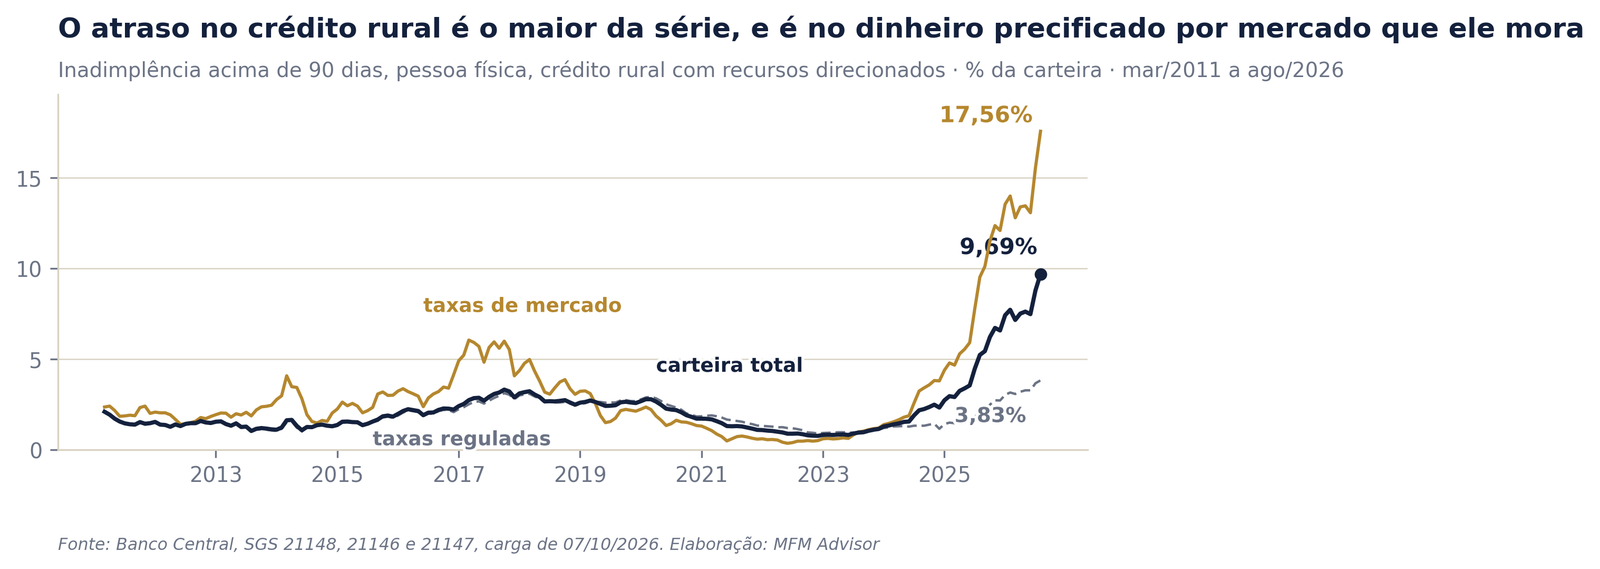
Pela série do Banco Central medida na base própria, o atraso acima de 90 dias na carteira de crédito rural de pessoa física com recursos direcionados foi de 8,79% em julho para 9,69% em agosto, alta de 0,90 ponto percentual em um mês e de 4,46 pontos em doze meses. Contra agosto de 2023, quando estava em 0,95%, é 10,2 vezes mais. As duas bases de comparação apontam na mesma direção, e agosto de 2026 é o máximo de toda a série, iniciada em março de 2011. O recorte diz onde a conta mora: nas operações a taxas de mercado a inadimplência passou de 15,56% para 17,56%, também recorde, enquanto nas de taxas reguladas foi de 3,67% para 3,83%. Sobre um saldo de R$ 557,78 bilhões, a taxa total equivale a R$ 54,05 bilhões em atraso.
É problema de pessoa física: na carteira de pessoa jurídica a inadimplência rural está em 0,96%, sobre R$ 127,13 bilhões. E a explicação que o próprio governo dá não é de safra, é de caixa. Para o secretário de Política Agrícola do Ministério da Agricultura, Guilherme Campos, os números refletem endividamento e falta de liquidez vindos de 2025, e a renegociação da Medida Provisória 1.376/2026 "tem se mostrado que não tem este poder todo". Especialistas em crédito relatam produtores que deixam de pagar o banco e usam o dinheiro da safra anterior para comprar insumo da nova — o que explica consumo de insumos em volume de safra normal com crédito travado, e área plantada 1,4% maior.
Em cima disso entrou o câmbio. No primeiro pregão após o primeiro turno, em 5 de outubro, o dólar fechou a R$ 5,0022, queda de 4,12% no dia, a maior em mais de oito anos, com PTAX de venda em R$ 4,9859. Pela Cogo, 71% da soja de 2026/27 e 88% do milho de segunda safra de 2027 seguiam sem preço fixado. Quem comprou insumo com o dólar alto vai vender a produção com o dólar mais baixo, e o alívio do câmbio sobre o custo só aparece na compra seguinte. O insumo, por sua vez, não aliviou: o fertilizante importado saiu a US$ 403,20 por tonelada em agosto, 12,8% acima de um ano antes, num país que importa cerca de 85% do que consome, com 25,9% vindos da Rússia e 18,8% da China.
Com o dinheiro mais caro e o banco mais seletivo, a estrutura do crédito muda de forma. Operações montadas por estruturadoras, com Cédula de Produto Rural, tíquete acima de R$ 20 milhões e prazo de até cinco anos, saem a CDI mais dois pontos percentuais, custo financeiro que se aproxima de 17% ao ano — patamar que só fecha em atividade de margem alta. É relato de uma empresa, não medida de mercado, mas indica para onde o crédito corre quando a linha tradicional não abre: para quem consegue transformar a informação do negócio em garantia que o banco saiba precificar.
Acesso a mercado
Uma porta fecha na China, outra entreabre na Europa
A cota chinesa de 1,106 milhão de toneladas foi preenchida integralmente e a tarifa acima dela subiu para 67% em 1º de outubro. No mesmo intervalo, a Europa validou o sistema brasileiro de aves e mel, e marcou a decisão para 20 e 21 de outubro.
A Administração-Geral de Alfândegas da China confirmou em 29 de setembro que o Brasil preencheu 100% da cota de 1,106 milhão de toneladas de carne bovina em 2026. No dia seguinte o Ministério do Comércio informou que a tarifa adicional de 55%, anunciada em janeiro e válida para todos os fornecedores, passa a ser cobrada desde 1º de outubro sobre o que exceder esse volume: somada aos 12% padrão, a alíquota total vai a 67%. O acordo anunciado em 21 de setembro para o Brasil usar as cerca de 80 mil toneladas não embarcadas da cota uruguaia não se concretizou — quem administra a cota é a China, que não autorizou o uso nem neste ano nem no próximo. A cota de 2027 se renova em 1,128 milhão de toneladas, e a Abiec estima queda de 10% na exportação total de carne bovina em 2026.
A notícia boa veio da direção oposta. A Direção-Geral de Saúde e Segurança dos Alimentos da Comissão Europeia publicou em 28 de setembro o relatório da auditoria feita no Brasil entre 24 de agosto e 4 de setembro e concluiu que o arcabouço legal, os procedimentos e os controles oficiais brasileiros dão as garantias exigidas nas cadeias de carne de aves e mel. Não há impedimento técnico à relistagem, mas a decisão é do Scopaff, comitê técnico do bloco, que se reúne em 20 e 21 de outubro; o Brasil pediu pauta extraordinária, e isso não está confirmado. Para a carne bovina o prazo segue em cerca de dois anos, porque a Europa exige ausência de antimicrobianos em todo o ciclo de vida do animal e rastreabilidade desde o nascimento. O Reino Unido, que não interrompeu as compras, envia missão técnica em outubro. A conta do bloqueio corre: US$ 380 milhões, cerca de R$ 1,96 bilhão, de receita que o Brasil deixa de faturar até o fim deste ano.
E a exigência europeia aponta para onde está o gargalo real, que não é diplomático. Estudo publicado nesta semana pela Coalizão Brasil Clima, Florestas e Agricultura mostra que, nos oito estados que lideram a pecuária, o obstáculo para integrar o Cadastro Ambiental Rural à Guia de Trânsito Animal não é tecnológico: apenas o Pará exige CAR ativo para emitir a GTA, e a guia não é centralizada, cada estado tem seu banco e nenhum é público. A proposta é uma diretriz nacional mínima com pilotos estaduais e migração em três anos — rastreabilidade como infraestrutura de dado público, não como certificação privada.
Também na semana
- Cana. A moagem média por usina no Centro-Sul caiu para 76.242 toneladas na semana encerrada em 27/09, contra 105.844 no início de agosto. Cerca de 35 milhões de toneladas devem ficar no campo para o ano que vem, e Santos parou ao menos 35 dias no terceiro trimestre Datagro e McDougall, via Reuters, 02/10
- Açúcar. O bruto subiu mais de 25% desde julho e o mercado que esperava excesso agora projeta déficit. Índia com a monção mais fraca desde 2015, Tailândia com chuva em dois terços da média de 30 anos e França na pior safra de beterraba desde 1980 Bloomberg, 02/10
- Etanol de milho. O milho já responde por 28% do etanol brasileiro, 11,5 bilhões de litros, e deve chegar a 38% em 2028. O desafio virou demanda: a paridade com a gasolina em São Paulo caiu à faixa de 59% a 60% Bradesco BBI no TECO, 29/09
- Coproduto. A produção de DDG e DDGS saiu de 300 mil toneladas em 2017/18 para 4,8 milhões em 2025/26, com 6,1 milhões projetados em 2026/27. Mais oferta derruba o preço do coproduto e transfere valor da usina para o pecuarista Bradesco BBI, 29/09
- Mistura. Com o anidro a 32% da gasolina e discussão de ir a 35%, o Pecege alerta que a percepção do consumidor se aproxima de um limite. O Bradesco mediu travas de preço que travam a escolha: etanol acima de R$ 4 e gasolina acima de R$ 7 9ª Conferência Nova Cana, 28/09
- Consolidação e capital. O Cade aprovou sem restrições a compra, pela COFCO, das duas usinas paulistas que a Bunge herdou da Viterra, 7 milhões de toneladas de cana por safra, o que marca a saída da Bunge do setor sucroenergético. Na mesma semana a Caramuru aprovou operação de até US$ 100 milhões com o Rabobank, parte para biodiesel Cade e ata de conselho, 28 e 30/09
- Manejo como prêmio. O consórcio Reg.IA reúne 41 propriedades e 54 mil hectares em agricultura regenerativa, e a Brasilseg estima redução de cerca de 60% no risco de perda climática. É piloto: entre os associados ainda não houve nenhuma contratação de apólice Produzindo Certo e Brasilseg, 30/09 e 01/10
A leitura do MFM Advisor
O seguro que não foi contratado é a dívida que ainda vai aparecer
O risco climático não desaparece quando não há apólice: ele muda de lugar no balanço, sai da seguradora e entra na carteira do banco e do Tesouro.
A semana encaixou duas séries que raramente são lidas juntas. A proteção caiu ao piso: a área com apólice subvencionada projetada para 2026/27 equivale a 1,22% do que o país planta. A inadimplência subiu ao teto: 9,69% na carteira de pessoa física com recursos direcionados e 17,56% no pedaço precificado por mercado, o maior valor desde que o Banco Central começou a medir, em 2011. Entre as duas há uma relação de causa que a sinistralidade confirma: com indenizações no menor nível já registrado, o seguro não está ausente porque o risco ficou caro, e sim porque o orçamento não chegou. Sem apólice, a quebra não vira sinistro — vira atraso bancário, renegociação e, no fim, despesa pública. A autora da lei resumiu a mecânica: quando se perde a safra sem seguro, o governo paga duas vezes.
O que esta edição acrescenta é que a primeira dessas contas já venceu, antes do El Niño: o atraso de agosto é dez vezes o de três anos atrás, e a área plantada cresceu 1,4% no mesmo período. Não é um setor em retração, é um setor financiando risco com dívida de curto prazo. Daí a geografia pesar: o seguro está onde deve chover e falta onde deve secar, e isso não se resolve nesta safra, porque a janela de plantio passa agora. Os instrumentos que mudariam a equação existem e nenhum opera em escala — o fundo de catástrofe depende de regulamentação, a apólice como garantia de crédito acabou de virar lei, e o manejo precificado como redutor de risco está em piloto de 54 mil hectares. Nenhum dos três chega a tempo de 2026/27; os três decidem 2027/28. Três termômetros ficam: se o PSR recebe os R$ 473 milhões prometidos pelo governo até dezembro; se a inadimplência de setembro, a sair no fim de outubro, rompe os 10%; e se o Scopaff vota aves e mel em 20 e 21 de outubro.
O placar da semana
| Indicador | Valor | Variação | Recorte · fonte |
|---|---|---|---|
| Inadimplência do crédito rural, pessoa física | 9,69% | +4,46 p.p. | ago/26 sobre ago/25 · SGS 21148, BC |
| mesma carteira, a taxas de mercado | 17,56% | +8,04 p.p. | ago/26 sobre ago/25 · SGS 21146, BC |
| Valor em atraso na carteira rural PF | R$ 54,05 bi | 9,69% do saldo | ago/26 · SGS 21148 × 20609, BC |
| Área segurada pelo PSR | 7,02 mi ha | −47,78% sobre 2021 | 2024, último ano fechado · SISSER/Mapa |
| Sinistralidade do seguro rural | 28,9% | menor da série | 1º semestre de 2026 · Susep |
| Dólar PTAX venda | R$ 4,9859 | −4,12% no dia | 05/10/26 · SGS 1, BC |
Séries do Banco Central e do SISSER medidas na base própria, carga de 07/10/2026; demais indicadores com fonte e data declaradas. O valor em atraso é derivado da taxa aplicada ao saldo da mesma carteira no mesmo mês. Elaboração: MFM Advisor.