Radar / Edição 09 / 13 de outubro de 2026
A safra já está no chão. A conta que a financia vence antes da colheita.
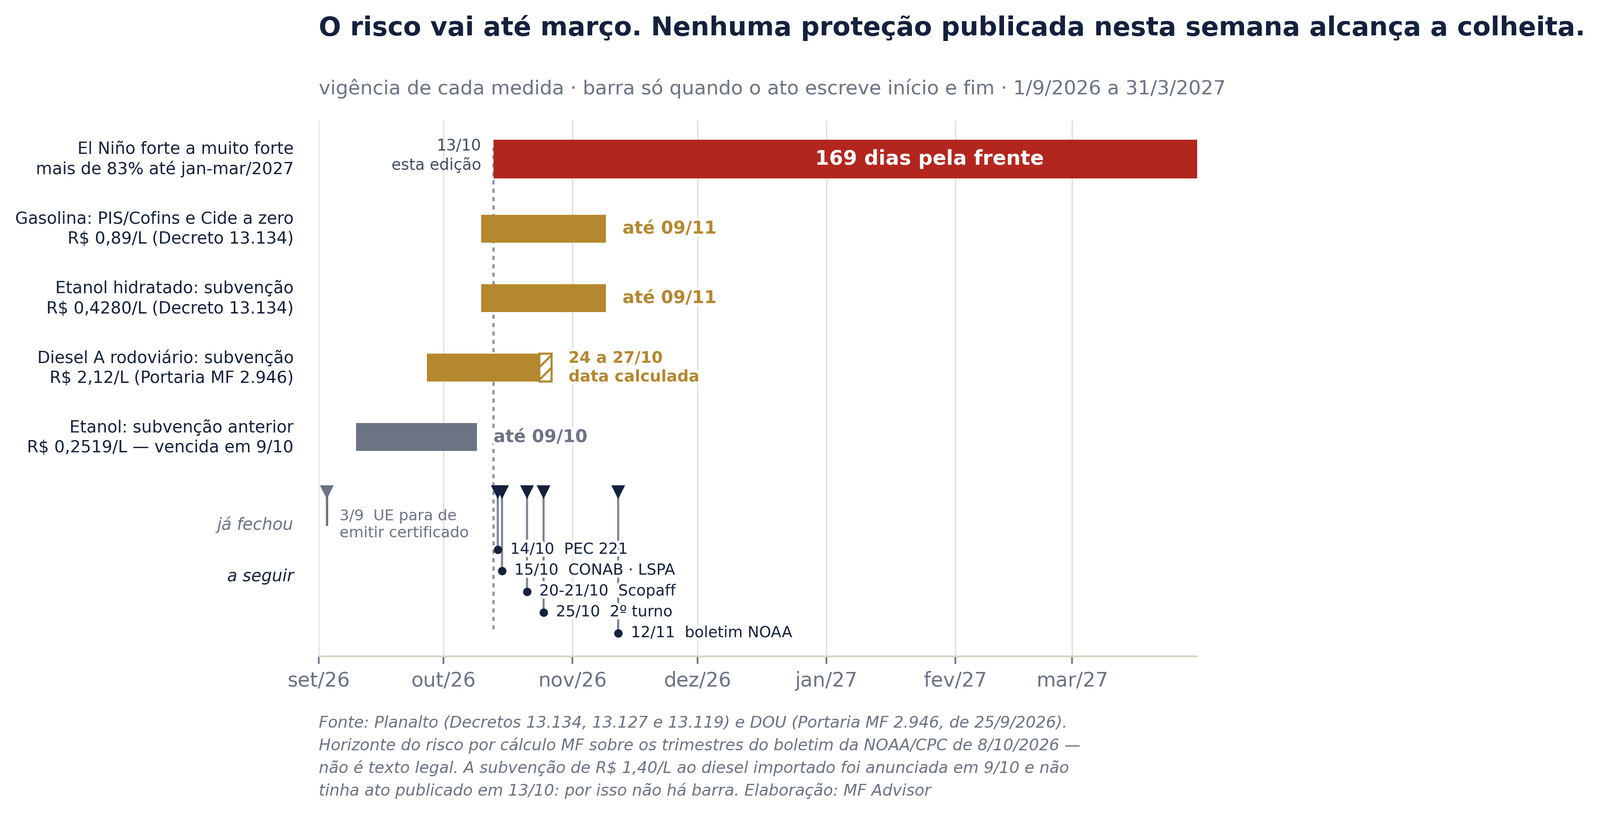
Entre 6 e 13 de outubro saiu tudo o que uma projeção de 2026/27 precisa: premissa de câmbio, dinheiro para custear, preço do litro e tamanho do risco. O prazo de trinta dias da subvenção ao diesel A rodoviário se esgota na semana do segundo turno; a desoneração da gasolina e a subvenção ao etanol vencem em 9 de novembro; a premissa de câmbio é redatada depois de 25 de outubro. A colheita que essa conta paga começa em janeiro, e o risco medido pela NOAA vai até 31 de março — 169 dias da data desta edição. Uma linha da conta atravessa a safra inteira, e é a única que ninguém administra.
Decisão · Câmbio
O relógio da conta, e a premissa que vence primeiro
Quinze por cento da área de soja já está plantada. O que ainda se decide em outubro não é o que plantar — é o que travar, e por quanto tempo cada número usado para travar continua valendo.
Em sete dias a área plantada de soja no Brasil saiu de 7% para 15%, e a própria AgRural atribui o salto a uma boa rodada de chuvas. É empate com o mesmo ponto de 2025, quando a área estava em 14%, e não vantagem: uma semana antes o plantio estava atrás do ano anterior pela primeira vez na temporada.
O relógio desta edição tem quatro linhas: o preço de venda, o dinheiro para executar, o custo por litro e o tamanho do risco. Cada página adiante é uma delas.
A primeira linha é a mais curta, e é a que converte todas as outras. A média das projeções de câmbio para 2026 recolhidas pelo Banco Central saiu de R$ 5,1897 em 2 de outubro para R$ 5,1355 em 9 de outubro. Entre as instituições que responderam nos últimos cinco dias úteis, o movimento é maior: de R$ 5,1814 para R$ 5,0484. A premissa cambial de qualquer conta feita hoje já incorpora o primeiro turno — e vai ser redatada depois de 25 de outubro, antes de a safra sair do chão.
Quem assina o Plano Safra 2027/28 e a equalização de juros é quem tomar posse em 1º de janeiro de 2027. A prorrogação das subvenções de combustível, não: a vigência delas termina em 9 de novembro, e quem prorroga, ou não, é o governo em exercício.
Acesso
Quem ainda compra, e com que dinheiro se executa
A premissa converte dólar em real; ela só vale se houver dólar entrando. Em setembro um comprador fechou a porta com validade até 2027, e os substitutos cobriram um terço.
O Brasil embarcou 10,9 mil toneladas de carne bovina in natura à China em setembro, contra 187,2 mil toneladas um ano antes. Fora da China o embarque subiu de 127,4 mil para 184,3 mil toneladas, alta de 44,69%, e o preço médio do total embarcado subiu 11,87%, de US$ 5,6179 para US$ 6,2847 por quilo. As duas coisas são verdadeiras e descrevem metades diferentes do mês.
A conta que as reconcilia é esta: a China deixou de comprar 176,4 mil toneladas e os demais destinos compraram 56,9 mil toneladas a mais. A reposição cobriu 32% do volume perdido. O embarque total de carne in natura caiu de 314,6 mil para 195,19 mil toneladas, 38,0% a menos, e a receita do mês caiu 30,6%, de US$ 1,7675 bilhão para US$ 1,2267 bilhão. Na cesta mais larga da Abiec, que inclui processados, o volume caiu 35,1% e a receita, 27,6%.
Houve comprador; não houve comprador para todo o volume. O presidente da Abiec diz o mesmo com outras palavras: os outros mercados "ainda não são capazes de substituir automaticamente a demanda chinesa". O ganho de receita do ano — 14,07% sobre um volume 1,53% menor — é de nove meses, e foi feito nos meses em que a porta estava aberta.
Nas aves, o colchão era de outro tipo e já venceu. As 43,5 mil toneladas embarcadas à União Europeia em setembro, dentro de um total de 500,3 mil toneladas, incluem carga certificada até 2 de setembro; a emissão parou no dia seguinte. Setembro não mede o bloqueio. E o calendário europeu não é nosso: o Brasil está no item A.03 da Seção A da pauta do comitê permanente da Comissão Europeia para controles e condições de importação, reunião de 20 e 21 de outubro — e a Seção A é a de informação e discussão. A pauta trata de "animais e produtos de origem animal"; o recorte de aves e mel é do Ministério da Agricultura. A decisão é da Comissão, em ato posterior.
Funding
Com que dinheiro se executa a conta
As duas portas do crédito se estreitaram ao mesmo tempo. A folga que existe está no orçamento, não no caixa.
Definido o teto, a pergunta é com que dinheiro se executa o custo que esse teto tem de cobrir. O trimestre que acabou de fechar já respondeu. O crédito à agricultura empresarial somou R$ 107,1 bilhões entre julho e setembro, contra R$ 154,3 bilhões no mesmo trimestre do ciclo anterior, em 116.274 contratos. Pelas linhas tradicionais, com todos os portes, foram R$ 80 bilhões contra R$ 113,4 bilhões, e os contratos caíram de 717,6 mil para 555,3 mil.
A hipótese natural seria a de que o produtor expulso do crédito oficial tivesse migrado para o título privado, e ela não se sustenta — mas a aritmética exige mais precisão do que a leitura corrente. A CPR caiu de R$ 68,3 bilhões para R$ 50,3 bilhões, 26,3% a menos. Só que a perna oficial do crédito empresarial caiu mais, 33,9%, de modo que a participação da CPR no crédito ao médio e grande produtor subiu de 44,3% para 46,9%. Não houve crescimento do título privado; houve ganho de participação dentro de um bolo menor. O investimento, que o próprio Ministério da Agricultura registra como naturalmente lento no início de ciclo, ficou em R$ 7,4 bilhões contra R$ 11,9 bilhões.
Há uma folga, e ela é de papel. Dos R$ 97,6 bilhões programados em linhas com juro equalizado pelo Tesouro até junho de 2027, R$ 20,4 bilhões foram concedidos no trimestre. É a única linha desta conta com horizonte maior que a safra — e é programação orçamentária, não contrato que o produtor possa assinar. O mesmo descompasso aparece um degrau antes da porta da fazenda: no Brasil Soberano 3, a indústria de fertilizantes protocolou R$ 2,9 bilhões, teve R$ 1,7 bilhão aprovado e havia recebido R$ 200 milhões até 1º de outubro, cerca de 7% do que pediu — números que o BNDES informou à imprensa sem release público, e que entram com essa ressalva.
Quem não alcança juro equalizado paga o crédito de mercado, e o preço dele se forma na decisão de juros. O IPCA de setembro foi de 0,82%, levando o acumulado de doze meses a 4,58%, acima do teto de 4,5% da meta. Essa ligação é leitura nossa, não medição — e a pressão do mês veio de olericultura, não de grão.
Custo administrado
A que preço, e quem segura o preço
Dos custos que a semana publicou, dois são administrados por prazo curto, um foi apenas prometido, e dois não têm administrador nenhum.
Em 9 de outubro saíram dois atos e um anúncio. O Decreto 13.134 zera PIS/Cofins e Cide da gasolina de 10 de outubro a 9 de novembro, levando a redução de R$ 0,6325 para R$ 0,89 por litro, e eleva a subvenção ao etanol hidratado de R$ 0,2519 para R$ 0,4280 por litro, diferença de 69,91%. É ampliação de proteção existente, não proteção nova: desde 10 de setembro já vigia o Decreto 13.116, com redução de R$ 0,63 por litro. A Medida Provisória 1.395 abre R$ 7,52 bilhões de crédito extraordinário ao Ministério de Minas e Energia, repartidos entre R$ 6,17 bilhões para o diesel rodoviário e R$ 1,35 bilhão para os demais derivados, pagando medidas provisórias já caducadas — é dotação orçamentária, não desconto na bomba.
O terceiro não é ato. A subvenção adicional de R$ 1,40 por litro ao óleo diesel A de uso rodoviário importado, por trinta dias, com custo estimado pelo Ministério da Fazenda em R$ 1,6 bilhão, foi anunciada em 9 de outubro às 18h37, "por meio de uma portaria a ser publicada na terça-feira (13/10)". Em 13 de outubro essa portaria não constava do Diário Oficial. É medida anunciada a dezesseis dias do segundo turno, com prazo prometido e não cumprido no dia prometido. Quando sair, vale para o litro importado, cerca de um terço do diesel consumido no país: somá-la aos R$ 2,12 para descrever o litro nacional produziria um número que não existe.
E o prazo que de fato importa não está em nenhum dos três. A subvenção em vigor ao diesel A rodoviário é de R$ 2,12 por litro e vem da Portaria MF 2.946, de 25 de setembro, que entrou em vigor em 27 de setembro e vale por trinta dias. A portaria não escreve a data final, e há dois marcos de contagem: a Medida Provisória 1.391 conta da data de edição do ato e a portaria conta do início da vigência. O prazo se esgota entre 24 e 27 de outubro — na semana do segundo turno. Nenhuma prorrogação havia sido publicada até 13 de outubro, e prorrogar depende de ato novo do Ministro da Fazenda. A motivação declarada nesses atos é o petróleo e o abastecimento — o Ministério da Fazenda justifica a subvenção ao diesel importado pela necessidade de "assegurar a continuidade das importações", com estoque nacional equivalente a cerca de quinze dias de demanda.
A única medição de repasse disponível é desfavorável. Na semana de 4 a 10 de outubro o óleo diesel B S500 na bomba subiu de R$ 6,90 para R$ 6,98 por litro, alta de 1,16%, em 1.835 postos pesquisados. A coleta correu de 5 a 9 de outubro, antes de o decreto entrar em vigor: a semana é linha de base, não efeito. E o diesel subiu oito centavos apesar da subvenção de R$ 2,12 por litro, que já estava valendo.
Custo sem administrador
A linha que atravessa a safra
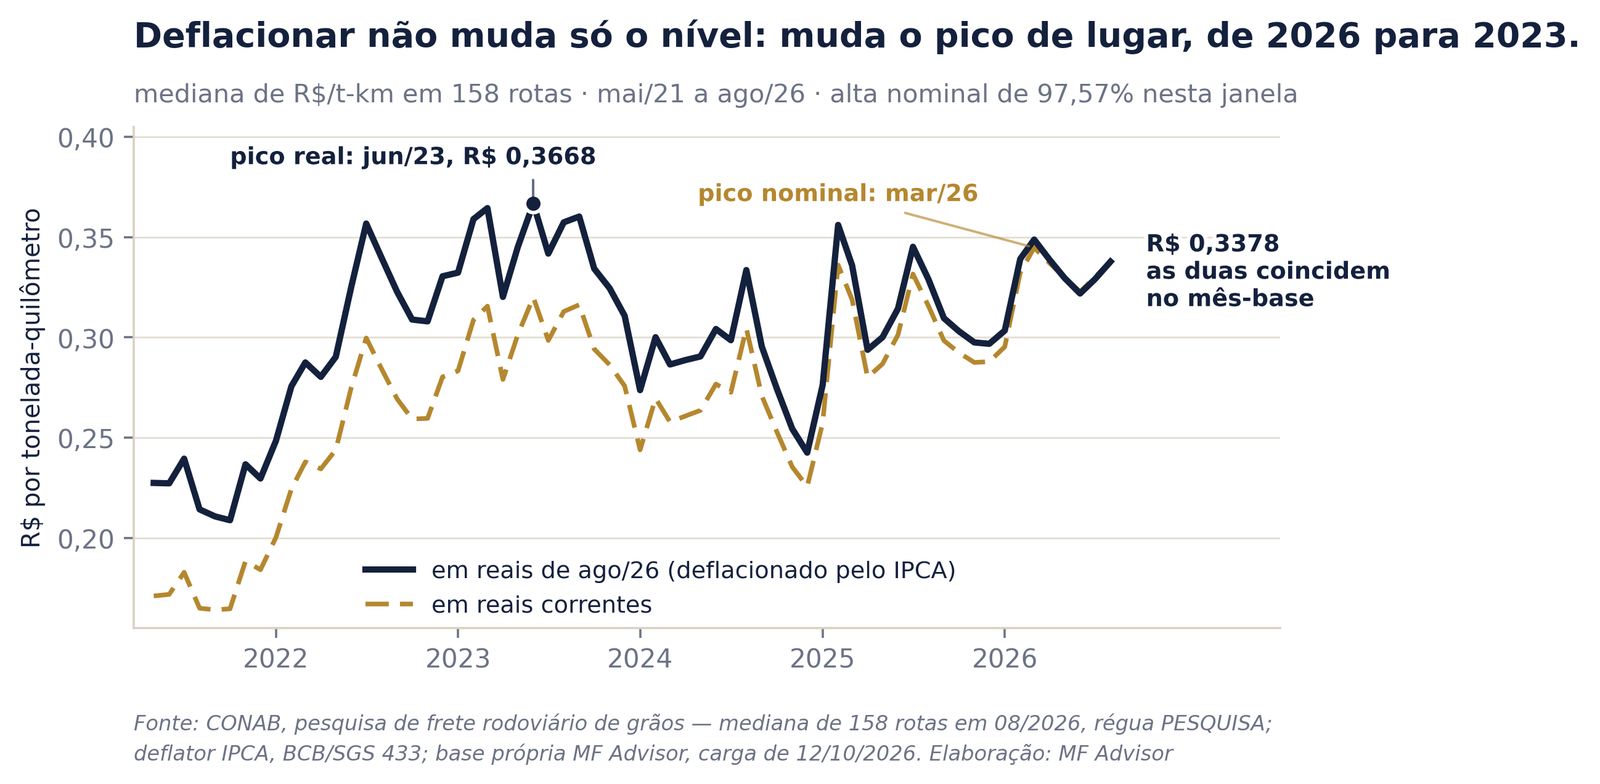
O frete real está parado há dois anos — e é a única linha desta conta que ninguém pode desligar.
Nos fertilizantes a cesta se partiu: a ureia está em US$ 407,50 por tonelada, 11,62% mais barata em doze meses, e o DAP em US$ 800,60, 2,56% mais caro.
Resta a linha que atravessa a safra, e é a única da conta sem data de desligamento. Em reais correntes, a mediana do frete rodoviário de grãos está em R$ 0,3378 por tonelada-quilômetro, 105,88% acima do piso da série. Deflacionada pelo IPCA, a alta contra o piso real é de 61,84% — e aí o movimento recente desaparece: o frete real subiu 2,68% em doze meses, 1,26% em vinte e quatro, e está 7,88% abaixo do pico real, que é de junho de 2023, não de 2026. A manchete nominal descreve o índice de preços. O frete, em termos reais, está parado — e ninguém o desliga.
Risco
O risco, e o que ele cobra depois de março
O que o Estado administra tem prazo de trinta dias. O que o mercado define não tem prazo nenhum. O que ninguém administra vai até março.
O boletim do Climate Prediction Center de 8 de outubro é o único diagnóstico mensal do fenômeno dentro da janela — houve atualização semanal em 7 de outubro. Na régua relativa, os índices marcaram +2,06 °C em Niño-3.4, +2,97 °C em Niño-3 e +3,94 °C em Niño-1+2, com anomalias convencionais acima de +4,0 °C em partes do Pacífico equatorial leste. O próprio CPC escreve que "a maior parte" dos índices subiu, e não todos: o Niño-4 caiu, de +0,10 para −0,02 na mesma régua.
Na régua que o boletim usa para definir evento histórico, a chance de o trimestre outubro-dezembro superar todo El Niño desde 1950 é de 83%, contra 54% em setembro-novembro e 70% em novembro-janeiro.
O que mudou em um mês não foi só a probabilidade, e mudou nas duas direções. Em 10 de setembro o CPC dava 75% para outubro-dezembro e mais de 90% de chance de um evento muito forte no outono-inverno do Hemisfério Norte. Em 8 de outubro o primeiro número subiu para 83%, e o segundo caiu para mais de 83%, com a categoria alargada para "forte a muito forte" e o horizonte estendido até janeiro-março de 2027.
Escala importa. Na série do RONI, com 920 pontos desde 1950, o máximo é +2,40 °C, em dezembro-fevereiro de 1982/83; 1997/98 vem com 2,28 e 2015/16 com 2,25. A leitura medida mais recente é de +1,69 °C, contra limiar de 2,50. Nenhum recorde foi batido. A próxima medição sai em 12 de novembro, depois de vencidas quase todas as linhas desta conta — e o risco cobra fora da janela que esta semana mediu: o teste do El Niño na soja é o enchimento de grão, entre dezembro e fevereiro.
O placar da semana
A conta inteira, e até quando cada linha vale
Lido de cima a baixo pela coluna "vale até", o placar é o argumento desta edição.
Receita
| Linha da conta | Número | Régua e recorte | Quem define | Vale até | Fonte |
|---|---|---|---|---|---|
| Premissa de câmbio | R$ 5,0484 | média, 2026, últimos 5 dias úteis, n = 40 | mercado | redatada após 25/10 | BCB, Expectativas |
| Premissa de câmbio | R$ 5,1355 | média, 2026, 30 dias, n = 111 | mercado | redatada após 25/10 | BCB, Expectativas |
| Dólar à vista | R$ 4,9859 | PTAX venda, 05/10 — sessão anterior à janela | mercado | diário | BCB, SGS 1 |
| Carne bovina à China | 10,9 mil t | set/26 contra set/25, in natura, −94,19% | contraparte estrangeira | cota reabre em 2027 | Comex Stat |
| Carne aos demais destinos | 184,3 mil t | mesma régua, +44,69% — repôs 32% do perdido | mercado | sem data | Comex Stat |
| Receita do mês, in natura | US$ 1,2267 bi | set/26 contra set/25, −30,6% | mercado | mensal | Comex Stat |
Dinheiro para executar
| Linha da conta | Número | Régua e recorte | Quem define | Vale até | Fonte |
|---|---|---|---|---|---|
| Crédito à agricultura empresarial | R$ 107,1 bi | jul-set de 2026/27, linhas + CPR, sem Pronaf | Estado e bancos | trimestre fechado; próxima leitura em janeiro | Mapa, 9/10/2026 |
| Cédula de Produto Rural | R$ 50,3 bi | mesmo trimestre, −26,3%; participação de 44,3% para 46,9% | mercado | sem data | Mapa e Globo Rural |
| Equalizáveis concedidos | R$ 20,4 bi | de R$ 97,6 bi programados até jun/2027 | Estado | programação, não caixa | Mapa, 9/10/2026 |
Custo
| Linha da conta | Número | Régua e recorte | Quem define | Vale até | Fonte |
|---|---|---|---|---|---|
| Subvenção ao diesel A rodoviário | R$ 2,12/L | vigente desde 27/09, por trinta dias | ato do Estado | 24 a 27/10 — data calculada | Portaria MF 2.946 |
| Adicional ao diesel importado | R$ 1,40/L | 30 dias, só o litro importado | ato do Estado | sem vigência: a portaria prometida para 13/10 não saiu | MF, nota de 9/10 |
| Desoneração da gasolina | R$ 0,89/L | contra R$ 0,6325/L no período anterior | ato do Estado | 09/11/2026 | Decreto 13.134 |
| Subvenção ao etanol hidratado | R$ 0,4280/L | contra R$ 0,2519/L, +69,91% | ato do Estado | 09/11/2026 | Decreto 13.134 |
| Diesel B S500 na bomba | R$ 6,98/L | semana de 04-10/10, +1,16%, coleta de 05 a 09/10 | mercado | linha de base: pré-decreto | ANP, LPC |
| Frete rodoviário de grãos, real | R$ 0,3378/t-km | ago/26, mediana de 158 rotas, +1,26% em 24 meses | mercado | sem data de desligamento | CONAB + IPCA/SGS 433 |
| Ureia e DAP | US$ 407,50 · 800,60 | set/26, −11,62% e +2,56% em 12 meses | mercado | mensal | Banco Mundial |
Risco
| Linha da conta | Número | Régua e recorte | Quem define | Vale até | Fonte |
|---|---|---|---|---|---|
| El Niño, evento histórico | 83% | out-dez/2026, RONI de 3 meses ≥ +2,5 °C | ninguém | próxima medição em 12/11 | NOAA/CPC |
| El Niño, intensidade | mais de 83% | forte a muito forte até jan-mar/2027 | ninguém | 169 dias desta edição | NOAA/CPC |
Fontes do placar, e só elas: Banco Central (Expectativas e SGS 1), MDIC/Secex (Comex Stat), Ministério da Agricultura, Globo Rural, Portaria MF 2.946, nota do Ministério da Fazenda de 9/10/2026, Decreto 13.134, ANP, CONAB com deflator IPCA/SGS 433, Banco Mundial e NOAA/CPC.
Leitura · Correção · Sobre
A leitura do MF Research
A Edição 08 fechou dizendo que, sem apólice, o risco volta como dívida. Esta semana a conta inteira apareceu, e o que ela mostra é mais específico: o que o Estado administra tem prazo de trinta dias, o que o mercado define não tem prazo nenhum, e o que ninguém administra vai até março.
Há um caso em que já dá para ver o fim dessa história. O contencioso do setor sucroalcooleiro — um setor cujo preço o Estado administrou por décadas — está hoje classificado como risco provável de R$ 103,4 bilhões, 17,4% de todo o risco provável da União, que soma R$ 593,0 bilhões, em posição de 30 de junho de 2025. Em 8 de outubro a Advocacia-Geral da União protocolou no Supremo a Petição 127700, pedindo a suspensão nacional das execuções; nada havia sido deferido até 13 de outubro. Absorver não extingue: transfere e adia — e isso é leitura nossa, não medição. Registre-se o que separa os dois casos: aquele é contencioso de preço administrado, de décadas atrás, e não é resíduo das subvenções de 2026.
| O que a Ed.08 disse | O que a fonte diz | Causa |
|---|---|---|
| O El Niño em formação poderia superar 1997/98 e 2015/16. | Na série do RONI do Climate Prediction Center, que começa em 1950 e é a régua do próprio boletim, o evento a superar é 1982/83, com +2,40 °C; 1997/98 vem com 2,28 e 2015/16 com 2,25. | A comparação foi feita pelos eventos mais citados, não pela série que define o limiar. |
| A Europa "marcou a decisão" para 20 e 21 de outubro, e a decisão é do Scopaff. | A pauta publicada traz o Brasil como item A.03 da Seção A, de informação e discussão. A decisão é da Comissão Europeia, em ato posterior. | A data da reunião foi lida como data da decisão. |
| O placar trouxe "−4,12% no dia" ao lado da PTAX de R$ 4,9859. | Os −4,12% são a variação do dólar à vista no fechamento; a PTAX venda caiu 4,55%, de R$ 5,2238 para R$ 4,9859. | Duas séries de câmbio no mesmo campo do placar. |
Divergência declarada, e não silenciada: a imprensa, citando o Ministério da Agricultura, descreve votação por maioria simples no Scopaff. A pauta publicada não traz item de votação sobre o Brasil.
A regra desta edição: ou o número está validado contra a fonte, ou a fonte de quem o afirmou está citada. Sem uma das duas, não vai à peça.
| Item | Por que saiu |
|---|---|
| Algodão do 3º trimestre e café de janeiro a setembro | sem consulta reproduzível ao Comex Stat nesta rodada |
| Cota chinesa em "1,106 milhão de t, equivalente carcaça" | sem documento da alfândega chinesa; a fonte disponível escreve "cerca de 1,1 milhão de t", sem régua — e a nota de unidade sai junto |
| Marco "29/09, cota cheia" no Gráfico 1 | sem registro primário, e a Abiec atribui setembro à salvaguarda em vigor, não a um dia |
| Preço médio do frango, US$ 1.967,22/t | é cálculo próprio apresentado como número da ABPA, e não há release de agosto para a comparação |
| R$ 255,3 bi da estimativa da AGU | existe, mas é outra régua — pretensão executória com juros, só das ações em fase de execução, em outubro de 2026 —, vem de imprensa que diz ter acesso à petição, e é contestado por cálculo de mercado perto de R$ 142 bi |