Radar / Edição 10 / 19 de outubro de 2026
A safra 2026/27 nasce na defensiva. E a soja, sem colchão.
Na semana em que a CONAB abriu a safra, os quatro números que medem a aposta do produtor andaram no mesmo sentido: a área de soja deve crescer no menor ritmo em 20 safras, a importação de adubo caiu 36,56% nos dois meses que mais concentram a compra, o crédito rural oficial do trimestre recuou e Mato Grosso já vendeu 43,73% da soja que ainda vai colher. O preço da soja caiu em outubro; o diesel e o adubo subiram antes. E o balanço da soja sai do primeiro levantamento com o menor estoque final desde 2019/20.
Decisão · Área
A aposta de 2026/27, em quatro números
A CONAB respondeu quanto o Brasil deve colher: 367,14 milhões de toneladas de grãos. Sobra a pergunta de quanto o produtor está disposto a arriscar para colher, e a resposta veio da mesma semana.
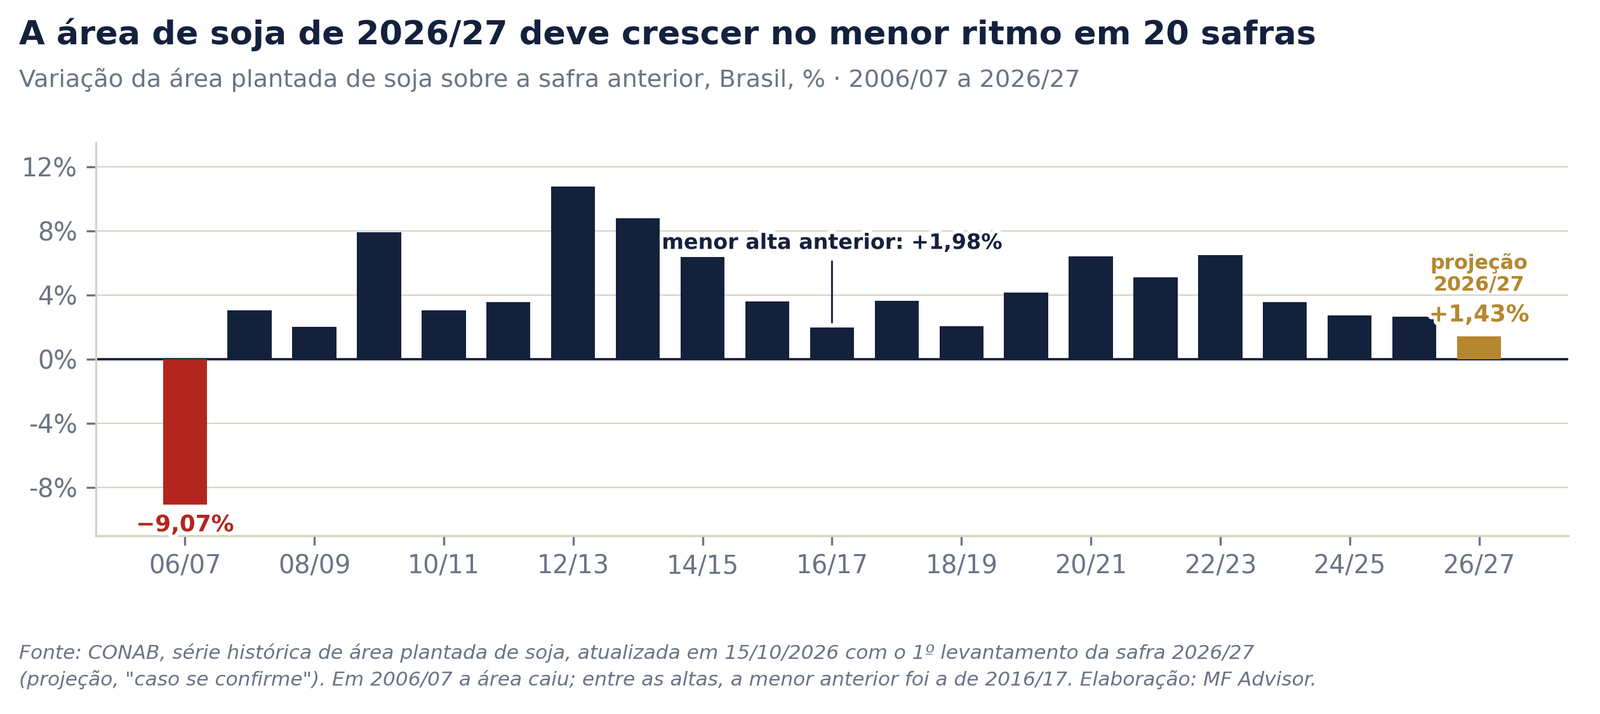
O 1º levantamento da safra 2026/27, publicado em 15 de outubro, projeta a área de soja em 49,31 milhões de hectares, 1,43% acima da safra anterior. "Caso se confirme", escreve a CONAB, será "a menor expansão percentual registrada nos últimos 20 anos". A causa vem no mesmo boletim: o avanço mais moderado "deverá refletir, principalmente, o estreitamento das margens dos produtores e a menor atratividade econômica para a incorporação de novas áreas", e "a cautela nas decisões de investimento e as incertezas relacionadas ao El Niño limitam novos aumentos". É a terceira safra seguida de desaceleração, depois de +2,71% e +2,67%.
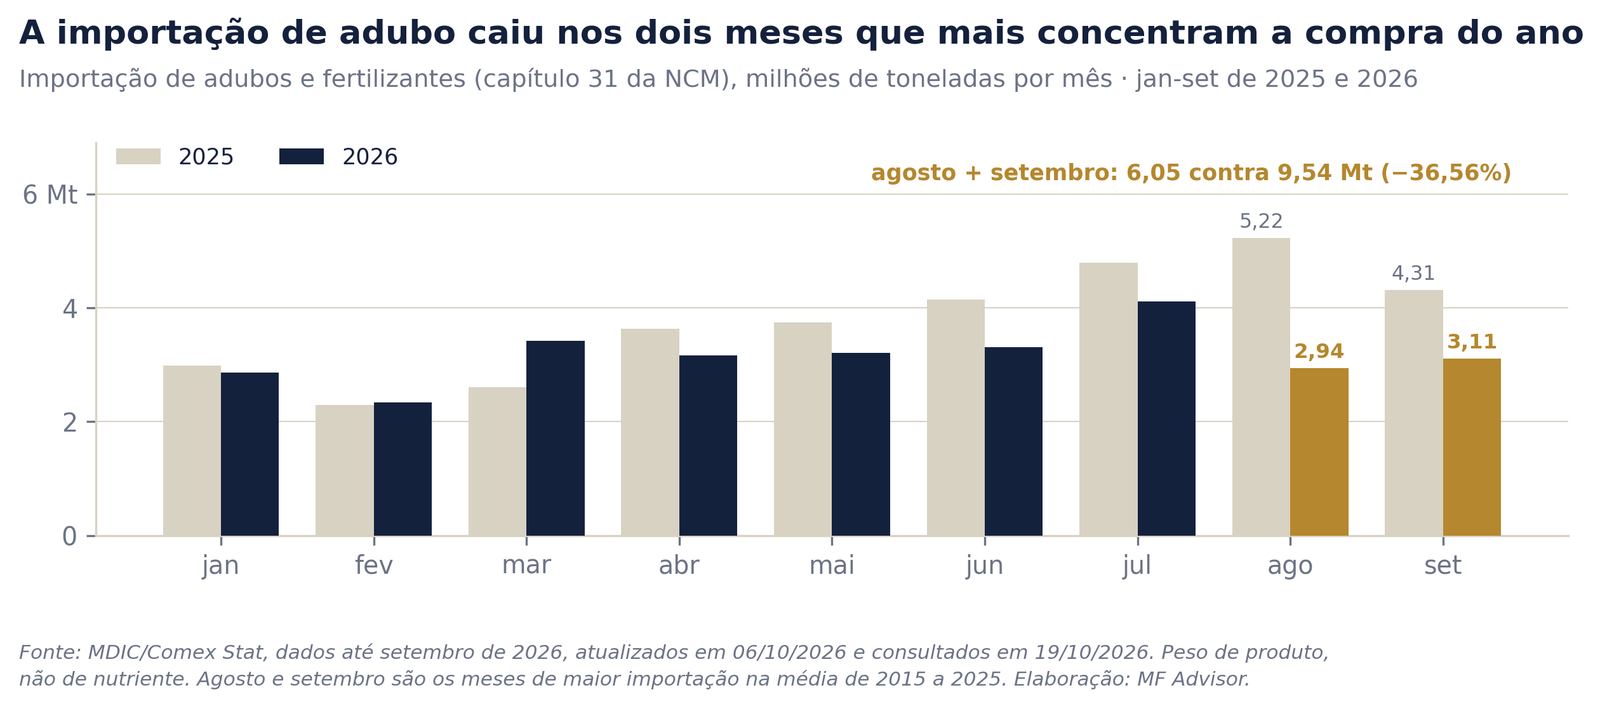
O segundo número é o insumo. De janeiro a setembro o Brasil importou 28,46 milhões de toneladas de adubos e fertilizantes, 15,66% menos que um ano antes, e a queda se concentrou em agosto e setembro, os dois meses que mais pesam na compra do ano: 36,56% a menos, ou 65,97% de toda a queda de 2026 (Comex Stat).
O terceiro é o crédito: o oficial contratado no primeiro trimestre da safra caiu, e caiu no médio e no grande produtor (página 04). O quarto é a venda antecipada. Até o fim de setembro, Mato Grosso tinha vendido 43,73% da soja 2026/27, 12,27 pontos acima do mesmo ponto da safra anterior e o ritmo mais adiantado desde 2020/21, segundo o Imea. O próprio Imea liga o movimento à alta de Chicago em setembro, ao atraso da colheita americana e aos "possíveis impactos do El Niño sobre a produção, elevando a aversão ao risco entre os produtores".
Os quatro andaram no mesmo sentido: menos exposição a preço, a custo e a clima do que no ciclo anterior. O calendário não explica a defensiva. A soja estava semeada em 15,60% da área até 9 de outubro, no ritmo da média de cinco anos (15,20%), segundo a CONAB.
Margem · Custo
Por que a defensiva: o preço caiu, o custo subiu
Afirmar margem exige mostrar as duas pernas. Em outubro, a soja e o milho perderam preço em reais; em setembro, o diesel e o adubo já tinham encarecido.
Em Paranaguá, o Indicador da Soja Cepea/Esalq fechou a R$ 154,61 a saca em 16 de outubro, 4,30% abaixo de 30 de setembro. Na semana, ficou parado em reais (−0,09%) e caiu 1,84% em dólar: a alta do dólar compensou a queda externa. A PTAX de venda subiu 1,87% entre 9 e 16 de outubro, para R$ 5,0826, e cedeu 0,52% em 19 de outubro, para R$ 5,0564. O milho Esalq/BM&FBovespa recuou 5,56% no mês, para R$ 64,85.
Do lado do custo, a última semana medida pela ANP, de 4 a 10 de outubro, tinha o diesel S10 a R$ 7,36 por litro e o S500 a R$ 6,98, altas de 5,60% e 6,56% em quatro semanas, concentradas em setembro. No adubo, o valor médio da tonelada importada subiu 14,51% em 2026, para US$ 392,92, com pico em junho (US$ 441,64); em setembro, estava 5,29% acima de um ano antes. A cesta subiu de preço e entrou menos, e o Gráfico 2 mostra em que meses.
Nem todo custo sobe. Em 15 de outubro a FMC anunciou que vai baixar o preço de produtos parados no estoque de distribuidores no Brasil, na Argentina, nos Estados Unidos e no Canadá, com impacto estimado de US$ 625 a 675 milhões no trimestre, e atribuiu a queda rápida dos preços de mercado, em parte, à concorrência de genéricos. É dado de uma empresa, não índice de mercado.
Duas linhas do custo ganharam data nesta semana, e nenhuma é decidida pelo produtor. A Emenda Constitucional 141, publicada em 16 de outubro, limita a jornada a 42 horas dois meses depois da publicação e a 40 horas um ano depois, por volta de 16 de dezembro de 2026 e de 2027 (datas calculadas), sem redução de salário e para trabalhadores urbanos e rurais. O agro não publicou custo para esse texto: o número que circulou, R$ 4,1 bilhões por ano no Paraná, foi divulgado pela Faep em fevereiro para uma jornada de 36 horas; para 40 horas há estimativas setoriais anteriores à votação, sem método publicado. A compensação não tem ato: o ministro da Fazenda falou em "previsão" de linhas de crédito, sem valor nem instrumento. Do outro lado, os alívios têm prazo. O período de apuração da subvenção de R$ 2,12 por litro ao diesel A termina em 27 de outubro no calendário da ANP; o adicional de R$ 1,40 ao diesel importado, publicado na noite de 13 de outubro, vale trinta dias; a subvenção ao etanol, até 9 de novembro.
Crédito · Funding
Com que dinheiro: o crédito oficial encolheu no médio e no grande produtor
O número de crédito que circulou na semana já tinha vencido. Refeito no Banco Central em 19 de outubro, o trimestre cai menos, e cai num lugar só.
Pela soma da MF Research sobre o Sicor do Banco Central, na extração de 19 de outubro, o crédito rural contratado entre julho e setembro somava R$ 84,80 bilhões, 25,28% abaixo do mesmo trimestre de 2025 (R$ 113,50 bilhões). O número ainda sobe, porque setembro está em carga. Comparado na mesma idade de carga, a leitura de 6 de outubro deste ano contra a de 7 de outubro de 2025, o trimestre cai 21,63%.
Em valor, a queda está nas linhas ao médio e ao grande produtor (Pronamp e demais, sem CPR): R$ 60,79 bilhões contra R$ 89,57 bilhões, −32,14%. O Pronaf está estável, com R$ 24,01 bilhões (+0,38%). O dado não separa escolha de restrição: o produtor que decide tomar menos e o banco que decide emprestar menos produzem o mesmo número.
O −35,3% que circulou, republicado pela Feed&Food em 15 de outubro, é do relatório nº 34 da Faesp, com dados atualizados em 1º de outubro, e o −41,9% de São Paulo vem do mesmo relatório. Em 19 de outubro, São Paulo cai 30,76%.
O título privado não aparece como substituto medido. O Ministério da Agricultura contou R$ 98 bilhões em CPR emitidas no trimestre (release de 14 de outubro), contra R$ 105,64 bilhões no mesmo trimestre de 2025/26 pelo mesmo boletim: cerca de 7% a menos (cálculo nosso, comparação aproximada), com a queda concentrada em setembro. O estoque somou R$ 597 bilhões em setembro, cerca de 13% acima de um ano antes (cálculo nosso; o release não compara). O mesmo ministério publica outro número de CPR para o trimestre, R$ 50,3 bilhões, no balanço do crédito à agricultura empresarial. Os dois medem universos diferentes, e a diferença não se lê como migração para o título privado, nem como prova de que ela não houve.
A carteira que já está na rua pesa mais. Pelo Boletim do Crédito Rural e do Proagro do Banco Central, o crédito rural problemático somava R$ 205,46 bilhões em agosto, 23,77% da carteira ativa; R$ 48,66 bilhões têm parcela vencida há mais de 90 dias, 2,45 vezes agosto de 2025. Os pedidos de recuperação judicial no agro caíram para 448 no segundo trimestre, 20,71% menos que um ano antes (Serasa Experian, divulgação de 19 de outubro).
O mesmo trimestre, lido em datas diferentes
| Leitura | Crédito rural, jul-set/2026 | Contra jul-set/2025 |
|---|---|---|
| Faesp, relatório nº 34, dados de 1º/10 | R$ 73,4 bi | −35,3% |
| Valor, extração de 6/10 (Globo Rural, 8/10) | R$ 80 bi | quase −30% |
| MF Research, extração de 19/10 | R$ 84,80 bi | −25,28% |
| Mesma idade de carga (6/10/2026 contra 7/10/2025) | — | −21,63% |
Fonte: BCB, Matriz de Dados do Crédito Rural (Sicor), extração MF de 19/10/2026; Faesp, relatórios nº 21 e nº 34; Globo Rural, 8/10/2026. A Matriz conta itens financiados; contadas as operações distintas, a queda dos contratos é de 9,36%.
Acesso · Receita
A porta que fechou, e o boi que subiu
A defensiva do produtor também é leitura do comprador. Na carne, dois compradores fecharam a porta por regra, e o boi subiu assim mesmo, em reais correntes.
A China contou como cheia, em 29 de setembro, a cota de 2026 da carne bovina brasileira, de 1,106 milhão de toneladas. Desde 1º de outubro o excedente paga 55% adicionais sobre a tarifa de 12%, 67% no total (aviso do Ministério do Comércio da China de 30/09). A cota é medida pela importação chinesa, em toneladas das linhas 0201 e 0202, e a de 2027 é de 1,128 milhão. Na parcial preliminar da Secex até 18 de outubro, a exportação de carne bovina fresca, refrigerada ou congelada, para todos os destinos, teve média de 9,80 mil toneladas por dia útil, 32,72% abaixo de outubro de 2025, com preço médio 12,42% maior.
Na Europa, a porta fechou por outra regra. Desde 3 de setembro, carne bovina, de aves, mel e outros produtos de origem animal do Brasil certificados a partir dessa data não entram na União Europeia, porque o país saiu da lista de antimicrobianos da Comissão. Na reunião do comitê de 20 e 21 de outubro, o Brasil só aparece no item de informação e discussão: a apresentação da auditoria que cobriu carne de frango e mel. Não há item de voto. Quem decide a volta é a Comissão Europeia, por regulamento de execução; a reunião seguinte está marcada para 16 e 17 de novembro, e o Ministério da Agricultura espera a decisão publicada em dezembro.
O boi subiu assim mesmo. O Indicador do Boi Gordo Cepea/Esalq fechou a R$ 380,70 por arroba em 16 de outubro, a maior cotação nominal da série, 4,50% acima de 30 de setembro. Em termos reais, não é recorde: pelo IGP-DI, o deflator do próprio Cepea, fica 1,18% abaixo do pico de novembro de 2020; pelo IPCA, 12,00% abaixo do pico de abril de 2021 (cálculos nossos). A consultoria Safras atribui a alta à oferta curta de animais para abate (Canal Rural, 18/10).
No grão, o comprador está aberto, e o recorde é de outra coisa. As exportações à China somaram US$ 84,68 bilhões de janeiro a setembro, alta de 12,03% e recorde em dólares correntes, mas o petróleo bruto respondeu por 78,53% da alta; no agronegócio, a alta foi de 2,0% (Agrostat). A soja à China rendeu 3,61% mais com 3,61% menos volume. À União Europeia, a alta de 30,65% desde a aplicação provisória do acordo Mercosul–UE veio em 56,07% de petróleo, cobre e ouro. Um fluxo novo é do agro: 755,61 mil toneladas de sorgo para a China em agosto e setembro (Comex Stat). Para 2026/27, a CONAB projeta 117,97 milhões de toneladas de soja exportada, alta de 1,52%, crescimento que a companhia chama de moderado pela maior concorrência dos Estados Unidos.
Balanço · Risco
Sem colchão: o estoque que sobra, e o risco que ainda não foi medido
Cada produtor que reduz a aposta reduz o próprio risco. O país, com a produção crescendo menos que a demanda, fica com o menor estoque de soja desde 2019/20.
A CONAB projeta o estoque final de soja de 2026/27 em 6,54 milhões de toneladas, 28,72% abaixo do que previa em setembro para 2025/26 e o menor desde 2019/20, quando foi de 5,26 milhões. A companhia diz que os estoques seguem "em níveis suficientes para atender à demanda, sem indicação de risco de desabastecimento", mas que a redução "tende a deixar o balanço [...] mais ajustado, aumentando a sensibilidade do mercado a eventuais perdas de produtividade". A produção projetada é recorde, 181,62 milhões de toneladas, com produtividade 0,75% menor, queda que a CONAB explica "sobretudo" pelos rendimentos altos de 2025/26, "além das incertezas climáticas", sem citar o El Niño.
O risco tem régua, e a régua decide o adjetivo. No índice relativo, o do Climate Prediction Center, o Niño 3.4 marcou +2,4 °C nas semanas centradas em 7 e 14 de outubro, sem recorde: 1982 chegou a +2,9 °C e 2015 a +2,7 °C. Na anomalia convencional, o mesmo índice marcou +3,3 °C, acima de qualquer semana desde 1981, e a agência japonesa registrou em setembro o maior desvio do NINO.3 desde 1949. As probabilidades oficiais do CPC só serão revistas em 12 de novembro.
Na lavoura, o sinal da semana é curto. Mato Grosso tinha 51,86% da soja semeada em 16 de outubro, contra 43,57% um ano antes (Imea): não há atraso no acumulado. Mas o avanço da semana foi de 18,58 pontos, contra 22,35 na mesma semana de 2025, e o Noroeste está 12,27 pontos atrás. Nos dez maiores municípios de soja do estado, sete tiveram chuva abaixo do normal entre 12 e 18 de outubro, com mediana de 51,53% da climatologia (MERGE/CPTEC, cálculo nosso): uma semana de pouca chuva, não uma seca. O INMET prevê chuva abaixo da média no centro-norte do estado de outubro a dezembro. O teste do El Niño na soja é o enchimento de grão, entre dezembro e fevereiro.
Onde o clima já cobrou, a perda ainda não está no número oficial. No Paraná, 12% do trigo que falta colher está em condição ruim, contra 7% em setembro (Deral, 15/10); no Rio Grande do Sul, a colheita está em 9% da área, contra 15% da média, e os produtores atingidos por granizo e vento acionaram o seguro (Emater, 15/10). A CONAB manteve, em 15 de outubro, a produtividade de setembro nos dois estados.
O placar da semana
A aposta, a margem e o que sobra no balanço
Lido de cima a baixo, o placar é o argumento desta edição.
A aposta
| Linha | Número | Régua e recorte | Quem define | Vale até | Fonte |
|---|---|---|---|---|---|
| Área de soja, projeção | 49,31 Mha | 2026/27 contra 2025/26, +1,43%: menor alta em 20 safras | produtor | revisão mensal | CONAB, 15/10 |
| Adubo importado | 28,46 Mt | jan-set/26, −15,66%; ago e set, −36,56% | importador | mensal | MDIC/Comex Stat |
| Crédito rural oficial | R$ 84,80 bi | jul-set/26, −25,28%; mesma idade de carga, −21,63% | produtor e banco | em carga | BCB/Sicor, extração de 19/10 |
| Venda antecipada, MT | 43,73% | soja 2026/27 até set, +12,27 pontos | produtor | mensal | Imea, 12/10 |
A margem
| Linha | Número | Régua e recorte | Quem define | Vale até | Fonte |
|---|---|---|---|---|---|
| Soja, Paranaguá | R$ 154,61/sc | 16/10, −4,30% contra 30/09 | mercado | diário | Cepea/Esalq |
| Milho, Campinas | R$ 64,85/sc | 16/10, −5,56% contra 30/09 | mercado | diário | Cepea/Esalq |
| Diesel S10 na bomba | R$ 7,36/L | 04 a 10/10, +5,60% em quatro semanas | mercado | próxima em 20/10 | ANP, LPC |
| Adubo importado, valor médio | US$ 392,92/t | jan-set/26, +14,51% | mercado | mensal | MDIC/Comex Stat |
| Subvenção ao diesel A | R$ 2,12/L | vigente desde 27/09 | ato do Estado | 27/10, calendário da ANP | Portaria MF 2.946; ANP |
| Adicional ao diesel importado | R$ 1,40/L | trinta dias, só o litro importado | ato do Estado | 11 ou 12/11, data calculada | Portaria MF 3.082 |
| Jornada máxima semanal | 42 h | dois meses após 16/10; 40 h um ano depois | ato do Estado | a partir de 16/12, data calculada | EC 141 |
O dinheiro
| Linha | Número | Régua e recorte | Quem define | Vale até | Fonte |
|---|---|---|---|---|---|
| Linhas ao médio e grande | R$ 60,79 bi | jul-set/26, Pronamp e demais, −32,14%; Pronaf +0,38% | produtor e banco | em carga | BCB/Sicor, extração de 19/10 |
| CPR emitida | R$ 98 bi | jul-set/26, cerca de −7% | mercado | mensal | MAPA, 14/10 |
| Crédito rural problemático | R$ 205,46 bi | ago/26, 23,77% da carteira ativa | produtor e banco | mensal | BCB, Boletim do Crédito Rural |
Acesso e risco
| Linha | Número | Régua e recorte | Quem define | Vale até | Fonte |
|---|---|---|---|---|---|
| Carne bovina, todos os destinos | 9,80 mil t/dia | 1º a 18/10, −32,72% por dia útil | contraparte estrangeira | cota chinesa até 31/12 | Secex, parcial preliminar |
| Boi gordo | R$ 380,70/@ | 16/10, máxima nominal; −12,00% real pelo IPCA | mercado | diário | Cepea/Esalq; cálculo MF |
| Estoque final de soja | 6,54 Mt | 2026/27, −28,72%; menor desde 2019/20 | ninguém | projeção | CONAB, 15/10 |
| Niño 3.4, índice relativo | +2,4 °C | semanas de 7 e 14/10; sem recorde nessa régua | ninguém | revisão em 12/11 | NOAA/CPC |
| Chuva em Mato Grosso | 51,53% | mediana de 10 municípios, 12 a 18/10 | ninguém | diário | MERGE/CPTEC; cálculo MF |
Leitura · Correção
A leitura do MF Research
A Edição 08 fechou dizendo que, sem apólice, o risco volta como dívida; a Edição 09, que nenhuma linha contratável da conta da safra alcançava a colheita. Esta semana mostra o que o produtor fez com isso: reduziu a aposta nas quatro linhas que controla. O teste da capa segue de pé, e nenhum dos quatro números andou no sentido de mais exposição do que no ciclo anterior.
O mecanismo está nos números da própria CONAB: a soja cresce 0,67%, o esmagamento 3,20% e a exportação 1,52%, e o estoque final cai a 6,54 milhões de toneladas. Leitura nossa, não medição: a defensiva protege o produtor que a pratica e, somada, retira do mercado a folga que amorteceria uma quebra. Se o El Niño cobrar entre dezembro e fevereiro, encontra um balanço que a própria CONAB descreve como mais sensível a perdas.
O que esta edição não mede, e quando cada lacuna fecha. Se o adubo que não entrou foi compra adiada ou aplicação menor: entregas da ANDA de setembro, por volta de 25/10. Se as subvenções chegaram à bomba: ANP, semana de 11 a 17/10, em 20/10. O plantio do país na semana passada: CONAB, corte de 16/10, publicado depois do fechamento. A perda do trigo: reestimativa do Deral em 29/10. A decisão europeia: comitê de 16 e 17/11. A revisão do El Niño: CPC, 12/11.
| O que publicamos | O que a fonte diz | Causa |
|---|---|---|
| Ed.09, p.05: a portaria dos R$ 1,40/L ao diesel importado "não constava do Diário Oficial" em 13/10, "com prazo prometido e não cumprido"; no placar, "a portaria prometida para 13/10 não saiu". | A Portaria MF 3.082 saiu em 13/10, no DOU, Seção 1, Edição Extra C (nº 193-C, p. 4), com vigência de trinta dias contados da publicação, prorrogável. | Conferimos o DOU até as 12h27 de 13/10; a edição extra saiu à noite. Ato não publicado se confere até a última edição extra do dia. |
| Ed.09, placar: crédito à agricultura empresarial com "trimestre fechado; próxima leitura em janeiro". | O boletim do Ministério da Agricultura é provisório e mensal; o próximo cobre julho a outubro. | Lemos o boletim do trimestre como fechamento. |
| Ed.08, capa: a lei que blinda a subvenção ao seguro rural "foi sancionada em 30 de setembro". | A Lei 15.526 é de 29/09/2026 e foi publicada em 30/09. Ela protege a subvenção de contingenciamento, mas limitada ao valor do projeto de Orçamento e condicionada a medidas de compensação. | Data de publicação lida como data de sanção, e ressalva da lei omitida. |
| Ed.08, nota de régua: a carteira problemática "chegou a 23,5% em julho, ou R$ 45,8 bilhões". | Os 23,5% são de toda a carteira problemática (R$ 207,5 bi de R$ 882,2 bi); R$ 45,8 bi é só a parcela inadimplente. Pelo Banco Central, a carteira problemática reúne atraso de 15 a 90 dias, inadimplência acima de 90 dias, operações prorrogadas e renegociadas. | Percentual do agregado e valor de um componente na mesma frase; definição tomada de segunda mão. |
Atualizações, não correções. A cota chinesa, que a Ed.09 deixou fora por falta de documento, está no Anúncio nº 87/2025 do Ministério do Comércio da China (1,106 milhão de t em 2026, contadas na importação, sem menção a equivalente carcaça), e a data de 29/09 está no aviso de 30/09. O fim dos R$ 2,12/L, publicado na Ed.09 como faixa calculada de 24 a 27/10, ganhou em 14/10 uma data no calendário de apuração da ANP, 27/10; segue sem ato que a escreva.